Xu hướng “Tự chủ tuổi già”: Khi viện dưỡng lão không còn là “điểm đến bất đắc dĩ”
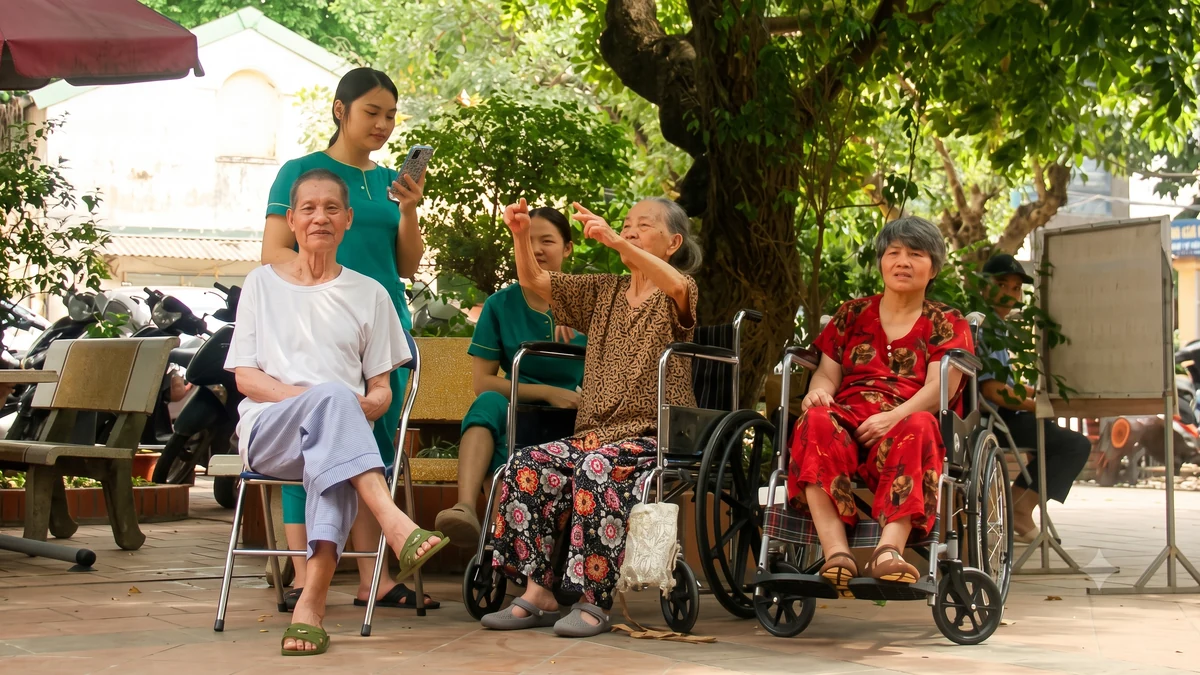
Trong quá khứ, viện dưỡng lão thường bị gắn mác là nơi chỉ dành cho những người không có con cái hoặc hoàn cảnh neo đơn. Tuy nhiên, cùng với sự thay đổi của cấu trúc gia đình và lối sống (điển hình là xu hướng DINK – đôi thu nhập, không con cái), viện dưỡng lão đang chuyển mình thành các “cộng đồng hưu trí chất lượng cao”. Tại đây, người cao tuổi không chỉ được chăm sóc y tế mà còn có đời sống tinh thần phong phú. Việc lên kế hoạch sớm không chỉ là chuẩn bị tiền bạc, mà là quyền chủ động lựa chọn phong cách sống mà mình mong muốn khi về già.
Tại sao cần lập kế hoạch tài chính cho viện dưỡng lão từ năm 30 tuổi?
Việc bắt đầu tích lũy từ độ tuổi 25-30 mang lại lợi thế cực lớn về thời gian và lãi kép. Dưới đây là những lý do chiến lược:
- Giảm áp lực chi phí: Khi bắt đầu sớm, số tiền cần trích ra hàng tháng sẽ nhỏ hơn, giúp bạn không bị “ngộp” trong những năm tháng thu nhập đạt đỉnh.
- Chống lạm phát dịch vụ: Chi phí chăm sóc sức khỏe và phí dịch vụ tại các cơ sở cao cấp dự báo sẽ tăng nhanh hơn tốc độ tăng lương trung bình.
- Tâm lý an tâm: Việc sở hữu một “quỹ hưu trí riêng biệt” giúp giảm thiểu căng thẳng trong việc lập kế hoạch cuộc sống hiện tại.
Checklist: 5 Trụ cột cần chuẩn bị để nghỉ hưu tại viện dưỡng lão
Để hiện thực hóa mục tiêu vào viện dưỡng lão chất lượng cao, bạn cần một kế hoạch tài chính bao gồm các thành phần sau:
- Quỹ dự phòng phí định kỳ: Tách biệt khoản chi phí 10-20% thu nhập hàng tháng ngay từ khi nhận lương vào một tài khoản tiết kiệm hưu trí chuyên biệt.
- Danh mục bảo hiểm: Ưu tiên bảo hiểm sức khỏe (cá nhân hoặc theo gói hưu trí) để giảm thiểu rủi ro tài chính trước các bệnh lý mạn tính.
- Quỹ y tế chủ động: Ngoài tiền phòng, hãy lập quỹ riêng cho các dịch vụ y tế dự phòng (tiêm phòng, tầm soát định kỳ, thực phẩm chức năng).
- Nâng cấp thu nhập thụ động: Đầu tư vào các kênh tài chính ổn định (cổ phiếu chia cổ tức, bất động sản cho thuê, chứng chỉ quỹ) để bù đắp sự trượt giá của tiền mặt.
- Tìm hiểu mô hình: Liên tục cập nhật các loại hình viện dưỡng lão (từ cao cấp đến tầm trung) để có mục tiêu con số cụ thể.
Bảng so sánh: Chi phí cuộc sống “tự túc” tại nhà vs. Viện dưỡng lão
| Tiêu chí | Sống tại nhà (tự túc) | Viện dưỡng lão (trọn gói) |
|---|---|---|
| Chi phí cố định | Điện, nước, internet, ăn uống | Phí quản lý, ăn uống, điện nước |
| Chăm sóc y tế | Tự chi trả theo nhu cầu | Bao gồm trong gói hoặc ưu đãi nội khu |
| Hỗ trợ sinh hoạt | Tự thuê người giúp việc | Có điều dưỡng hỗ trợ 24/7 |
| Kết nối xã hội | Phụ thuộc vào con cái/bạn bè | Cộng đồng cùng lứa tuổi |
| Tính chủ động | Rủi ro nếu sức khỏe suy giảm đột ngột | Phản ứng y tế kịp thời |
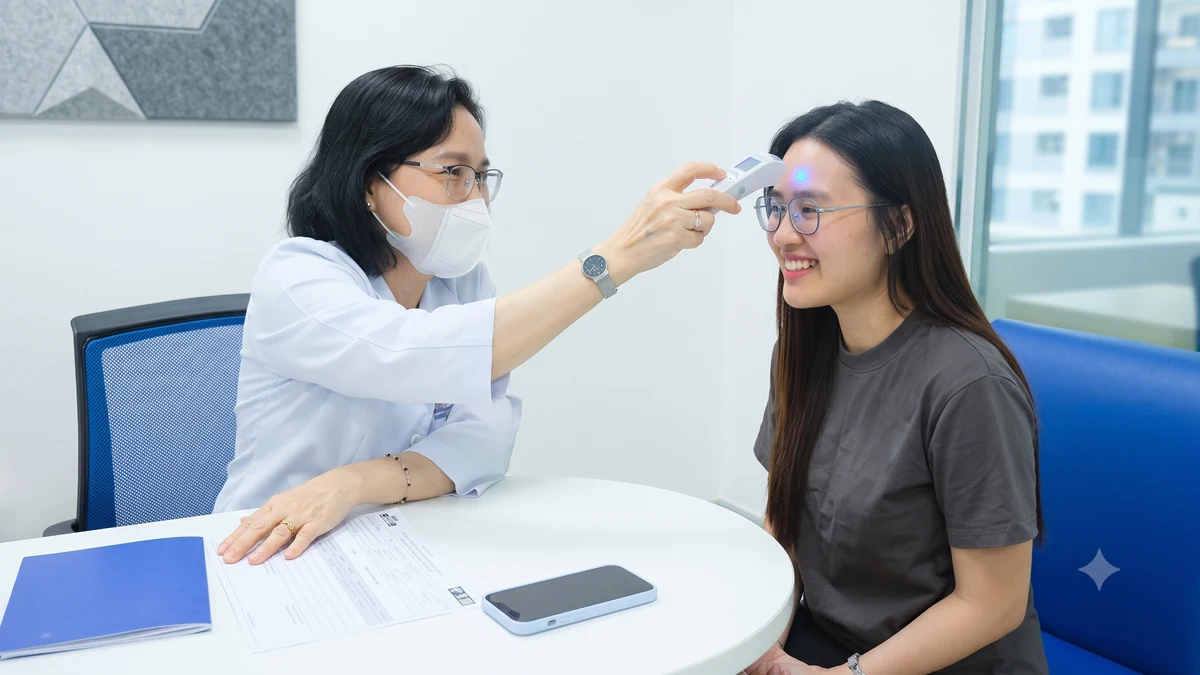
Lời khuyên từ chuyên gia: Đừng chỉ tiết kiệm, hãy “đầu tư sức khỏe”
Việc chuẩn bị tài chính cho viện dưỡng lão sẽ trở nên vô nghĩa nếu sức khỏe nền tảng của bạn suy yếu quá sớm. Theo các chuyên gia, ngoài việc “tích lũy tiền”, thế hệ trẻ cần chú trọng:
- Phòng bệnh hơn chữa bệnh: Tiêm phòng đầy đủ các loại vaccine dành cho người lớn (zona thần kinh, phế cầu, cúm…) ngay từ bây giờ để tránh gánh nặng bệnh tật sau này.
- Điều chỉnh lối sống: Kiểm soát các bệnh nền như tim mạch, tiểu đường thông qua vận động và dinh dưỡng.
- Tâm thế chủ động: Hãy xem viện dưỡng lão là một sự lựa chọn phong cách sống, giống như việc chọn một căn hộ cao cấp, nơi bạn đầu tư để nhận lại dịch vụ chăm sóc xứng đáng nhất.
Kết luận: Tiết kiệm để vào viện dưỡng lão không phải là sự từ bỏ quyền lợi gia đình, mà là sự tôn trọng bản thân. Khi bạn tự lo liệu được cho mình, bạn đang trao cho con cái món quà lớn nhất: sự tự do và tình cảm không bị gánh nặng bởi trách nhiệm phụng dưỡng.