Sức bền của kinh tế Mỹ dưới góc nhìn dữ liệu 2026
Trong bối cảnh kinh tế toàn cầu liên tục chịu tác động từ lạm phát, xung đột địa chính trị, biến động thương mại và mặt bằng lãi suất cao, kinh tế Mỹ 2026 vẫn là tâm điểm theo dõi của giới đầu tư. Điểm đáng chú ý không chỉ nằm ở tốc độ tăng trưởng, mà còn ở khả năng nền kinh tế hấp thụ nhiều cú sốc mà chưa rơi vào một cuộc suy thoái sâu như từng được lo ngại.
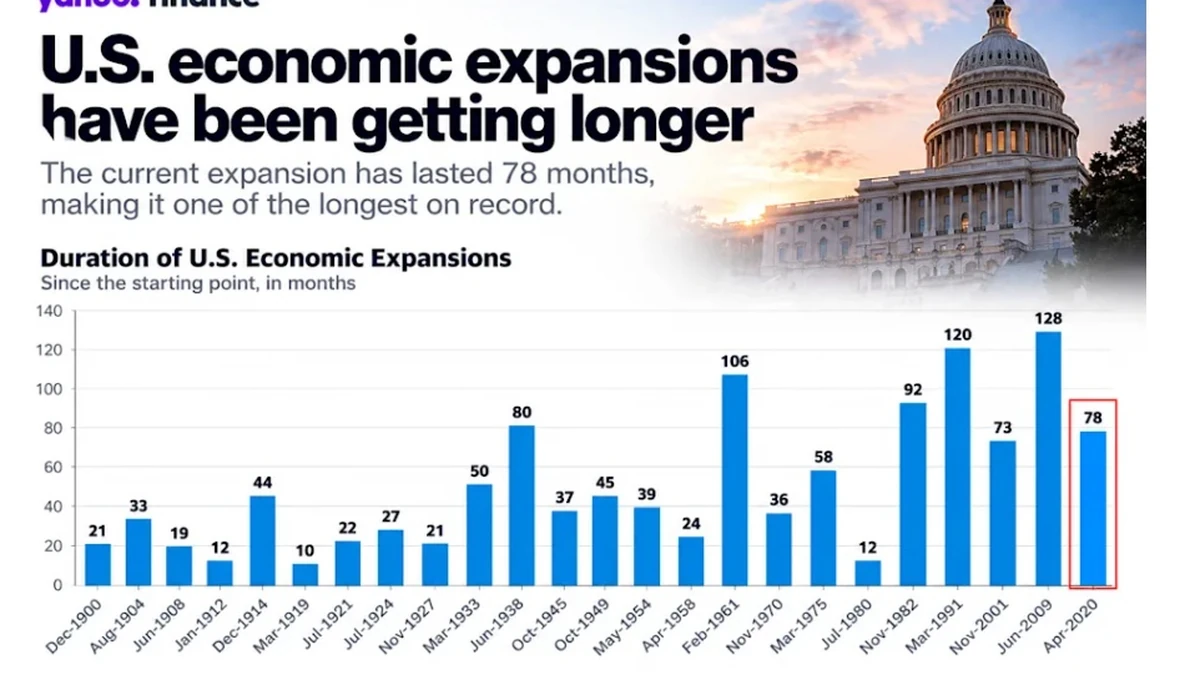
Nếu lấy thời điểm nền kinh tế thoát khỏi cuộc suy thoái ngắn do đại dịch năm 2020 làm điểm khởi đầu, chu kỳ mở rộng hiện tại đã kéo dài nhiều năm. Tuy nhiên, khi đánh giá độ dài một chu kỳ kinh tế, cần phân biệt giữa cách tính theo thời gian và việc xác định chính thức các đỉnh, đáy chu kỳ. Tại Mỹ, việc xác định suy thoái không chỉ dựa vào hai quý GDP giảm liên tiếp mà còn xem xét đồng thời nhiều chỉ báo về thu nhập, việc làm, sản xuất và hoạt động kinh tế.
Điều gì giúp chu kỳ tăng trưởng duy trì sức bền?
Sức chống chịu của nền kinh tế Mỹ có thể được lý giải bởi sự kết hợp của nhiều động lực thay vì một yếu tố đơn lẻ.
- Chính sách tiền tệ và điều kiện tài chính: Fed phải cân bằng giữa mục tiêu kiểm soát lạm phát và hạn chế nguy cơ chính sách quá thắt chặt gây tổn thương cho tăng trưởng. Vì vậy, kỳ vọng về lộ trình lãi suất luôn có ảnh hưởng lớn đến tín dụng, thị trường nhà ở, chứng khoán và hoạt động đầu tư.
- Chính sách tài khóa và chi tiêu công: Đầu tư cơ sở hạ tầng, công nghiệp và các chương trình hỗ trợ kinh tế có thể tạo thêm động lực cho tổng cầu. Đổi lại, thâm hụt ngân sách và quy mô nợ liên bang ngày càng lớn trở thành rủi ro cần tính đến trong trung và dài hạn.
- Đầu tư công nghệ và AI: Làn sóng đầu tư vào trung tâm dữ liệu, bán dẫn, điện toán và trí tuệ nhân tạo đang tạo ra một chu kỳ chi tiêu vốn mới. Tác động dài hạn sẽ phụ thuộc vào việc các khoản đầu tư này có chuyển hóa thành năng suất và lợi nhuận thực tế hay không.
- Sức tiêu dùng của hộ gia đình: Tiêu dùng là một trong những trụ cột quan trọng của kinh tế Mỹ. Khi thu nhập và việc làm còn đủ sức hỗ trợ chi tiêu, nền kinh tế có thêm lớp đệm trước những cú sốc từ bên ngoài.
Lạm phát Mỹ: Khoảng cách giữa số liệu và cảm nhận của người dân
Một trong những nghịch lý đáng chú ý là tăng trưởng kinh tế tích cực không đồng nghĩa mọi hộ gia đình đều cảm nhận đời sống được cải thiện tương ứng. Tình hình lạm phát Mỹ cần được nhìn ở cả hai khía cạnh: tốc độ tăng giá hiện tại và mặt bằng giá đã tích lũy qua nhiều năm.
Ngay cả khi tỷ lệ lạm phát giảm so với giai đoạn đỉnh, điều đó thường chỉ có nghĩa giá cả đang tăng chậm hơn, chứ không đồng nghĩa mức giá phổ biến quay trở lại thời kỳ trước lạm phát. Chi phí nhà ở, thực phẩm, bảo hiểm, y tế và dịch vụ vì thế vẫn có thể gây áp lực đáng kể lên ngân sách hộ gia đình.
Đây cũng là lý do Fed phải đối mặt với bài toán khó: duy trì chính sách đủ chặt để đưa lạm phát về quỹ đạo mục tiêu nhưng không quá chặt đến mức khiến nhu cầu, đầu tư và tuyển dụng suy giảm mạnh. Khả năng đạt được trạng thái hạ cánh mềm phụ thuộc đáng kể vào diễn biến của lạm phát lõi, tiền lương và thị trường lao động.
Chu kỳ kinh tế hiện tại khác gì so với lịch sử?
Các chu kỳ mở rộng của Mỹ có độ dài rất khác nhau. Theo lịch sử chu kỳ kinh doanh từ giữa thế kỷ XIX, những giai đoạn mở rộng trước đây thường ngắn hơn đáng kể so với một số chu kỳ hiện đại. Đặc biệt, giai đoạn từ tháng 6/2009 đến tháng 2/2020 kéo dài 128 tháng và trở thành chu kỳ mở rộng dài nhất trong dữ liệu lịch sử hiện đại của Mỹ trước khi bị chấm dứt bởi cú sốc đại dịch.
| Tiêu chí | Chu kỳ hiện tại | Chu kỳ 2009-2020 | Ý nghĩa đối với nhà đầu tư |
|---|---|---|---|
| Bối cảnh khởi đầu | Phục hồi sau cú sốc đại dịch | Phục hồi sau khủng hoảng tài chính | Nguồn gốc phục hồi ảnh hưởng đến cấu trúc tăng trưởng |
| Động lực nổi bật | Tiêu dùng, tài khóa, đầu tư công nghệ và AI | Lãi suất thấp, tín dụng và phục hồi doanh nghiệp | Cần đánh giá chất lượng thay vì chỉ độ dài chu kỳ |
| Rủi ro đáng chú ý | Lạm phát, lãi suất, nợ công, thương mại và định giá tài sản | Nợ, bất cân đối tài chính và cú sốc bên ngoài | Chu kỳ dài không đồng nghĩa rủi ro suy thoái biến mất |
| Yếu tố cần theo dõi | GDP, CPI/PCE, việc làm, tiêu dùng và đầu tư | Việc làm, tín dụng, sản xuất và tiêu dùng | Nên sử dụng một nhóm chỉ báo thay vì một số liệu đơn lẻ |
Thị trường lao động Mỹ là phép thử quan trọng
Thị trường lao động Mỹ là một trong những chỉ báo quan trọng nhất để đánh giá khả năng duy trì tăng trưởng. Thay vì chỉ quan sát số việc làm mới trong một tháng, nhà đầu tư nên theo dõi đồng thời tỷ lệ thất nghiệp, số đơn xin trợ cấp thất nghiệp, tăng trưởng tiền lương, tỷ lệ tham gia lực lượng lao động, số vị trí tuyển dụng và xu hướng điều chỉnh số liệu các tháng trước.
Hạ nhiệt có kiểm soát hay dấu hiệu suy yếu?
Một thị trường lao động giảm nhiệt chưa chắc là tín hiệu tiêu cực. Sau giai đoạn nhu cầu nhân sự tăng mạnh, tốc độ tuyển dụng chậm lại có thể giúp giảm áp lực tiền lương và hỗ trợ quá trình kiểm soát lạm phát. Kịch bản thuận lợi là doanh nghiệp giảm số vị trí tuyển mới nhưng không chuyển sang sa thải trên diện rộng.
Ngược lại, nếu tỷ lệ thất nghiệp tăng nhanh đồng thời số giờ làm, tuyển dụng và thu nhập thực cùng suy yếu, rủi ro suy thoái sẽ đáng lưu ý hơn. Vì vậy, đánh giá xu hướng trong nhiều tháng thường có giá trị hơn việc phản ứng với một báo cáo việc làm riêng lẻ.
AI có thể trở thành động cơ tăng trưởng mới của Mỹ?
Trí tuệ nhân tạo đang tạo ra một trong những làn sóng đầu tư công nghệ lớn nhất của thập niên. Nhu cầu về chip xử lý, trung tâm dữ liệu, điện năng, hạ tầng mạng và phần mềm AI thúc đẩy chi tiêu vốn tại nhiều doanh nghiệp. Hiệu ứng này có thể lan sang xây dựng, năng lượng, thiết bị công nghiệp và dịch vụ chuyên môn.
Tuy nhiên, cần phân biệt giữa bùng nổ đầu tư AI và tăng năng suất nhờ AI. Chi tiêu lớn trong ngắn hạn có thể hỗ trợ GDP, nhưng giá trị kinh tế bền vững chỉ được xác lập khi công nghệ giúp doanh nghiệp sản xuất nhiều hơn, giảm chi phí hoặc tạo ra sản phẩm và nguồn doanh thu mới.
Điểm then chốt của câu chuyện AI không phải là doanh nghiệp chi bao nhiêu tiền cho công nghệ, mà là lượng vốn đó có chuyển hóa thành năng suất, lợi nhuận và tăng trưởng dài hạn hay không.
Những rủi ro có thể làm suy yếu kinh tế Mỹ
Bức tranh tích cực không đồng nghĩa nền kinh tế miễn nhiễm với rủi ro. Nhà đầu tư cần đặc biệt chú ý đến những yếu tố có khả năng làm thay đổi quỹ đạo tăng trưởng.
- Lãi suất duy trì ở mức cao: Chi phí vốn lớn hơn có thể gây sức ép lên doanh nghiệp, bất động sản và các hộ gia đình có nhu cầu vay mới.
- Nợ công và chi phí lãi vay: Quy mô nợ liên bang cao làm gia tăng áp lực ngân sách và có thể hạn chế dư địa chính sách trong tương lai.
- Lạm phát dai dẳng: Nếu áp lực giá không giảm như kỳ vọng, Fed có thể phải duy trì chính sách tiền tệ thắt chặt lâu hơn.
- Rủi ro thương mại và địa chính trị: Thuế quan, gián đoạn chuỗi cung ứng hoặc xung đột quốc tế có thể đẩy chi phí đầu vào tăng trở lại.
- Định giá tài sản: Kỳ vọng quá cao đối với AI và tăng trưởng lợi nhuận có thể khiến thị trường tài chính nhạy cảm hơn trước những dữ liệu kinh tế kém tích cực.
Nhà đầu tư nên theo dõi chỉ số nào trong năm 2026?
Để đánh giá kinh tế Mỹ 2026 một cách khách quan, không nên dựa vào duy nhất GDP hoặc tỷ lệ thất nghiệp. Một bộ chỉ báo rộng sẽ phản ánh tốt hơn cả tăng trưởng, lạm phát và sức khỏe của khu vực tư nhân.
- GDP thực: Cho biết tốc độ mở rộng tổng thể của nền kinh tế sau khi loại trừ ảnh hưởng của giá cả.
- CPI và PCE: Giúp theo dõi áp lực lạm phát, trong đó PCE là thước đo đặc biệt quan trọng đối với quá trình hoạch định chính sách tiền tệ của Fed.
- Báo cáo việc làm: Cần xem đồng thời số việc làm, tỷ lệ thất nghiệp, tiền lương và số giờ làm việc.
- Chi tiêu tiêu dùng: Phản ánh sức khỏe của khu vực hộ gia đình và khả năng duy trì tổng cầu.
- Đầu tư doanh nghiệp: Đặc biệt đáng chú ý trong bối cảnh dòng vốn lớn đang hướng vào AI, bán dẫn, trung tâm dữ liệu và hạ tầng năng lượng.
- Lợi suất trái phiếu và điều kiện tín dụng: Đây là những tín hiệu quan trọng về chi phí vốn và mức độ thắt chặt thực tế của hệ thống tài chính.
Triển vọng kinh tế Mỹ 2026: Sức mạnh đi cùng những phép thử mới
Kinh tế Mỹ 2026 cho thấy khả năng chống chịu đáng kể, nhưng độ dài của một chu kỳ tăng trưởng không phải bằng chứng cho thấy chu kỳ đó sẽ tiếp tục vô thời hạn. Sức tiêu dùng, thị trường lao động, chính sách tài khóa và làn sóng đầu tư AI đang tạo ra các động lực quan trọng, trong khi lạm phát, lãi suất, nợ công và rủi ro địa chính trị vẫn là những biến số lớn.
Đối với nhà đầu tư, cách tiếp cận phù hợp là theo dõi xu hướng của một nhóm dữ liệu thay vì đặt cược vào một chỉ báo hoặc một dự báo duy nhất. Nếu lạm phát tiếp tục được kiểm soát mà thị trường lao động không suy yếu mạnh, khả năng hạ cánh mềm sẽ được củng cố. Ngược lại, sự suy giảm đồng thời của việc làm, tiêu dùng và đầu tư sẽ là tín hiệu cần thận trọng hơn. Chính sự cân bằng giữa tăng trưởng, giá cả và việc làm sẽ quyết định liệu sức bền hiện tại của kinh tế Mỹ có thể tiếp tục được duy trì hay không.